Aclaraciones sobre coberturas de seguros para vehículos y viviendas tras el terremoto en Colombia
Resumen
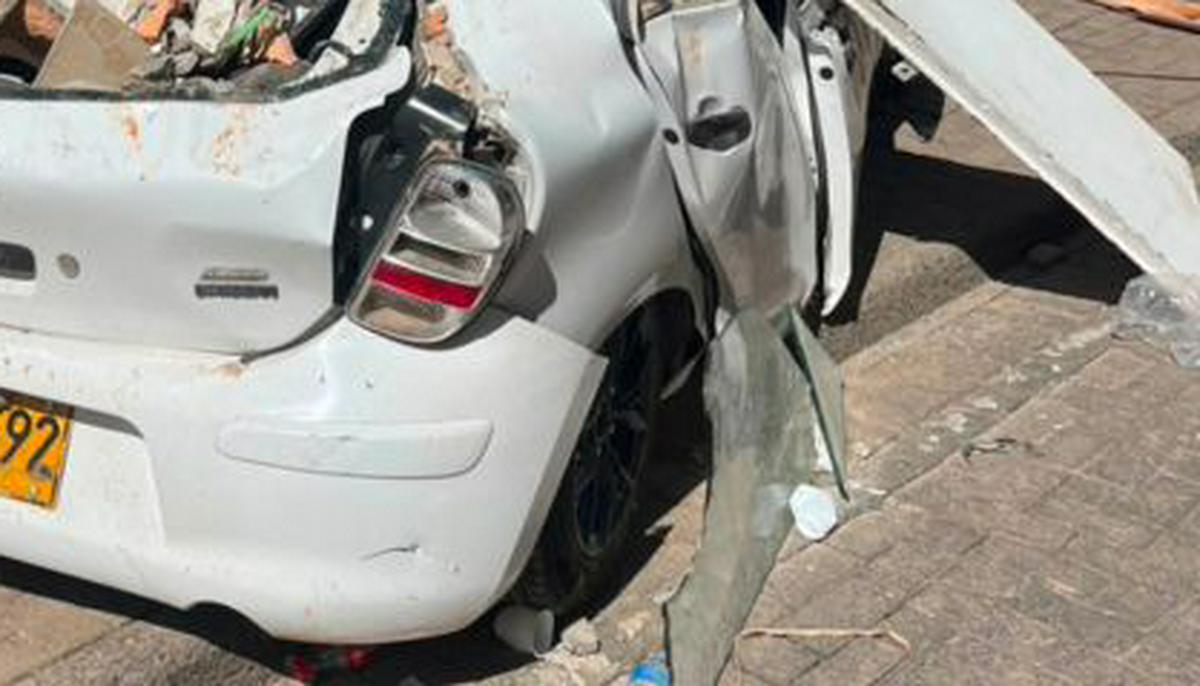
El terremoto de magnitud 7,4 ocurrido el pasado 10 de agosto ha generado una alta demanda de información sobre la cobertura de daños materiales en vehículos y edificaciones. La Federación de Aseguradores Colombianos (Fasecolda) ha precisado que las pólizas de vivienda y las de automóviles son contratos independientes, por lo que el seguro de un inmueble no protege automáticamente los vehículos estacionados en su interior. Ante el reporte de más de 10.000 reclamaciones, las autoridades enfatizan que la protección ante desastres naturales depende exclusivamente de las condiciones pactadas en cada póliza voluntaria.
Las entidades financieras y aseguradoras han aclarado que el Seguro Obligatorio de Accidentes de Tránsito (SOAT) no cubre daños patrimoniales, ya que su función se limita exclusivamente a la atención de lesiones personales en accidentes de tránsito. Para que un propietario reciba una indemnización por daños causados por el sismo, debe contar con una póliza de automóvil todo riesgo que incluya amparos específicos contra fenómenos naturales. En estos casos, la cobertura está sujeta a la evaluación de la aseguradora y al pago de un deducible por parte del asegurado.
En cuanto a las viviendas, el gremio asegurador informó que existen más de 2,2 millones de riesgos asegurados contra terremotos en el país, incluyendo hogares y copropiedades bajo el régimen de propiedad horizontal. La Ley 675 de 2001 obliga a los conjuntos residenciales a contar con seguros para bienes comunes, los cuales deben priorizar la reconstrucción de la infraestructura afectada. Los propietarios deben consultar con los administradores de sus edificios o con sus entidades financieras para conocer los alcances de sus contratos y los procedimientos de reclamación vigentes.
Análisis Político
Se observa una estrategia de comunicación preventiva y de contención por parte de Fasecolda y la Superintendencia Financiera para evitar el colapso administrativo y la desinformación masiva tras el desastre. Al deslindar responsabilidades entre el SOAT y las pólizas voluntarias, el sector asegurador busca proteger su estabilidad financiera y evitar expectativas de indemnización que no corresponden a los contratos suscritos, trasladando la carga de la responsabilidad al usuario y a la revisión de sus pólizas individuales.
En este escenario, los ciudadanos que carecen de seguros voluntarios son los principales perdedores, al enfrentar la pérdida patrimonial sin respaldo, mientras que las aseguradoras consolidan su narrativa de cumplimiento técnico bajo el marco legal vigente. La construcción de la narrativa se divide entre la pedagogía institucional sobre la responsabilidad contractual y la angustia de los damnificados, quienes ven en el Estado y las aseguradoras un actor que debe responder ante la magnitud de la catástrofe, a pesar de las limitaciones legales de sus coberturas.
Actualizado y revisado por el equipo editorial de Prensa Inteligente
Sesgo mediático
Ideología histórica de medios
Izquierda Centro-Izq
Centro
Centro-Der Derecha
Artículos relacionados
Pulzo
·
Agosto 21, 2026
|
El seguro de la vivienda no cubre daños a vehículos por terremoto: así funcionan las pólizas tras el sismo en Colombia
W Radio
·
Agosto 18, 2026
|
¿Hay cobertura del seguro del carro frente a un sismo?: esto dice la póliza
Diario AS
·
Agosto 14, 2026
|
Su vivienda podría estar asegurada contra terremotos: así puede saber si tiene cobertura
Noticias RCN
·
Agosto 14, 2026
|
Cobertura de seguros de un carro ante un sismo en Colombia: ¿Qué daños asume su póliza?
RCN Radio
·
Agosto 14, 2026
|
Terremoto en Colombia: ¿El seguro de tu carro cubre los daños que dejó el sismo?



Cargando comentarios…